Glavna knjiga Linka 5 prima knjiženja iz dokumenata koji ih stvaraju: ulaznih i izlaznih računa, stavki izvoda banke, temeljnica obračuna plaće i zahtjeva riznice, uz ručne temeljnice. Svaki dokument najprije dobiva pripremu knjiženja koju knjigovođa pregleda i proknjiži, a rasknjiženjem se dokument vraća na doradu. Podaci svih godina ostaju u istoj bazi.
Priprema prije knjiženja
Retci pripreme vide se na dokumentu („Pripremljena knjiženja u GK”) prije nego što uđu u glavnu knjigu. Dnevnik, kartice i bilanca broje samo proknjižene retke.
Kontrole pri proknjiženju
Knjiži se samo na knjižna konta. Uz uključenu provjeru ravnoteže dokument koji nije u ravnoteži ne proknjižuje se.
Sve godine na jednom mjestu
„Završi godinu” stvara početno stanje sljedeće godine u istoj glavnoj knjizi, pa se prethodne godine pregledavaju bez prelaska u drugu bazu.
Temeljnice
Ručna knjiženja i knjiženja obračuna plaće vode se na temeljnici s vrstom dokumenta, brojem i opisom knjiženja.
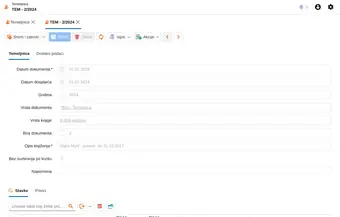
- Stavka nosi konto, osobu, organizacijsku jedinicu i mjesto troška, a u proračunskom računovodstvu i stavku plana proračuna te izvor financiranja.
- „Upiši stavke prema shemi knjiženja” popunjava stavke iz sheme, uključujući stavku plana proračuna i izvor financiranja.
- Devizna temeljnica ima datum i iznos tečaja na zaglavlju; iznosi stavki preračunavaju se i zaokružuju na dvije decimale.
- Temeljnica obračuna plaće nastaje iz obračuna, s pozicijom i izvorom na rashodnim retcima.
- Uz temeljnicu se spremaju privici.
- Ispisi „Ispis temeljnice” i „Ispis temeljnice po kontu”.
Knjiženja iz drugih modula
Dokumenti iz ostalih modula knjiže se prema shemama knjiženja, bez ručnog kontiranja.
- Ulazni računi: konta dolaze iz sheme knjiženja robe ili usluge, a proknjiženje upisuje račun i u knjigu URA.
- Izlazni računi i komunalni obračun: proknjiženje upisuje i knjigu IRA, a proknjiženi storno zatvara izvorni račun.
- Stavke izvoda banke: knjiženje prema shemi ili zatvaranjem otvorenih stavki kupaca i dobavljača.
- Zahtjevi riznice: knjiženje prema računskom planu proračuna.
- Datum DVO prenosi se s računa u glavnu knjigu.
- Tip stavke (potraživanje, obveza, naplata potraživanja, plaćanje obveze) dokument postavlja sam, a na shemi i stavci temeljnice može se zadati ručno.
- Sheme knjiženja vode se u šifrarniku po grupama sheme, a oznaka nove sheme dodjeljuje se sama.
Pregledi i ispisi
Glavna knjiga pregledava se kao dnevnik knjiženja, po kontima ili po dokumentima, za zadano razdoblje.
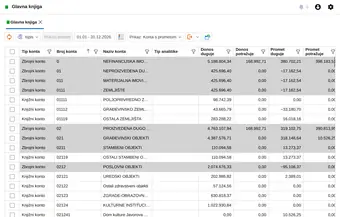
- Dnevnik knjiženja s filtrima po dokumentu, kontu, mjestu troška i organizacijskoj jedinici.
- Pregled po kontima s donosom početnog stanja i prometom razdoblja („Prikaži promet”).
- Pregled po dokumentima, uz „Ispis dokumenta” za označene dokumente.
- Ispisi: dnevnik glavne knjige (i sumirano), konto kartica (po mjestu troška, sumirano, s dodatnim podacima), bruto bilanca, promet razdoblja i kontni plan.
- Ispis pokrenut s pregleda preuzima njegov raspon datuma i označena konta.
- Na svakom dokumentu „Knjiženja u GK” prikazuje njegova knjiženja iz svih godina.
Kontni plan i poslovna godina
Godina se zaključuje u programu, a podaci prethodnih godina ostaju dostupni za preglede i ispise.
- Kontni plan sa zbrojnim, knjižnim i opisnim kontima; „Upiši konta za zbroj (za označene zapise)” popunjava zbrojna konta.
- „Završi godinu” stvara početno stanje sljedeće godine, s otvorenim stavkama kupaca i dobavljača; zatvaranje preko granice godine prati izvorni račun.
- Prije zaključenja program upozorava na neproknjižene izvode te ulazne i izlazne račune godine, a godinu ne zaključuje dok postoje neproknjižene pripreme.
- „Zaključna knjiženja” u proračunskom računovodstvu izrađuje temeljnicu zatvaranja razreda 3–8 na rezultat (922), koju knjigovođa pregleda i proknjiži.
- U zaključenu godinu ne knjiži se dok se ne pokrene „Otključaj godinu”.
Povezani moduli
Glavna knjiga prima knjiženja iz dokumenata drugih modula Link 5.
Proračun i riznica
Stavka plana i izvor na retku glavne knjige, zaključna knjiženja i GFI obrasci.
Ulazni računi
Priprema knjiženja prema shemi robe i usluge, upis u knjigu URA.
Izvod banke
Stavke izvoda knjiže se i zatvaraju račune kupaca i dobavljača.
Salda konti
Otvorene stavke i zatvaranja partnera iz istih redaka glavne knjige.
Obračun plaća
Temeljnica obračuna s pozicijom i izvorom financiranja.
Prodaja
Izlazni računi knjiže se u glavnu knjigu i knjigu IRA.